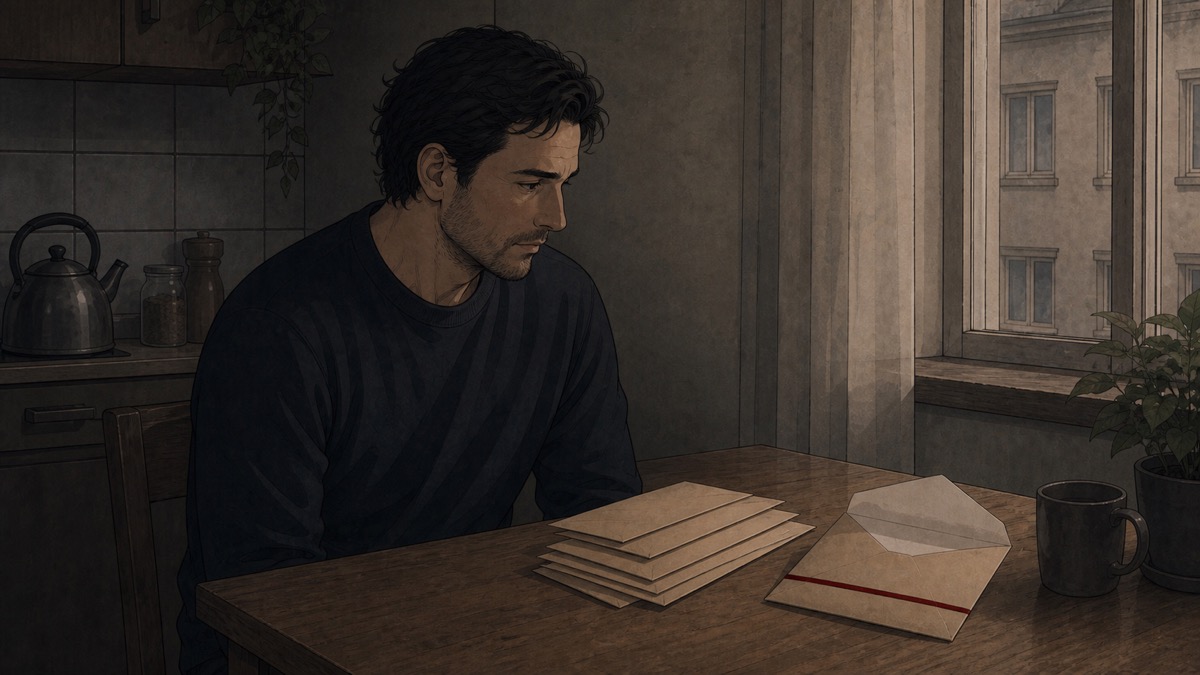
Na stole leží neotevřená obálka. Člověk přibližně tuší, co v ní je, a právě proto ji nechává zavřenou. Každý další den posiluje obavu, že částka narostla, něco propásl nebo bude muset před někým vysvětlovat, jak se do této situace dostal.
Zvenčí to může vypadat jednoduše: otevřít, spočítat, zavolat, zaplatit. Dluh ale nevstupuje jen do tabulky příjmů a výdajů. Může změnit, kam se člověk odvažuje jít, co říká doma, zda zvedne neznámé číslo a jak začne sám sebe vnímat. Čím více se finanční problém promění v rozsudek nad celým člověkem, tím těžší může být udělat krok, který by situaci alespoň zpřesnil.
Stejná částka může domácnosti zasáhnout různě
Dluh má věřitele, dlužnou částku, podmínky a termíny. Tyto údaje jsou důležité a bez nich se nedá rozhodovat. Samy však nepopisují celý problém. Dvě domácnosti se stejným závazkem mohou mít úplně jiný příjem, jiné náklady na bydlení, jinou podporu okolí a jiný prostor reagovat na výpadek práce nebo nemoc. Souvislosti nedostatečného či kolísavého příjmu rozvíjí článek Práce, která neuživí.
Rozdílné mohou být i cesty, které k dluhu vedly. Někde se spojí nízký příjem s nenadálým výdajem, jinde rozpad vztahu, ručení blízkému člověku, nevýhodná smlouva, podvod, dlouhodobé přehlížení výdajů nebo série rozhodnutí, která se v danou chvíli zdála zvládnutelná. Často nejde o jediný důvod.
Z výše dluhu nelze vyčíst povahu člověka ani zvolit vhodné řešení. Potřebujeme vědět, co se stalo, co lze ještě ovlivnit a kdo má jakou povinnost. Jiný postup vyžaduje výpadek příjmu, jiný sporná smlouva a jiný opakované utrácení nad možnosti domácnosti.
Když se chyba změní v odsouzení sebe sama
Vina a stud se mohou prolínat, ale liší se tím, k čemu se vztahují. Vina může mířit na konkrétní jednání: podepsal jsem smlouvu, které jsem nerozuměl; odkládal jsem platbu; utratil jsem peníze, které měly sloužit jinam. Takové věty mohou být nepříjemné, ale pořád nechávají prostor ptát se, co napravit.
Stud snadno posune význam jinam: nejsem člověk, který udělal chybu, ale člověk, který je neschopný, nezodpovědný nebo méně hodnotný. Pak už nejde jen o peníze. Přiznat dluh může působit jako zveřejnění údajné osobní vady.
Výzkum finančního studu, který spojil šest experimentálních, dotazníkových a dlouhodobých studií, našel souvislost mezi studem, vyhýbáním se finančním informacím a dalšími obtížemi. Jednotlivé studie zachycovaly různé části tohoto procesu; dvě dlouhodobé analýzy navíc měřily obecný stud, nikoli pouze stud kvůli financím. Výsledky pomáhají vysvětlit, proč může věta „měl ses stydět dřív“ posílit právě to, co člověka od řešení vzdaluje.
Když utrácení zakrývá dluh
Člověk může dluh skrývat před partnerem, rodiči, přáteli nebo kolegy, protože čeká výsměch, ztrátu důvěry či kontrolu nad každou další korunou. Někdy odmítne společnou akci. Jindy naopak utratí peníze, které nemá, aby nikdo nepoznal, že se jeho situace změnila.
Výzkum očekávaného odsouzení kvůli spotřebitelskému dluhu spojil tuto obavu s tajením, utrácením před ostatními a vyhýbáním se pomoci. Autoři zkoumali severoamerické spotřebitele s dluhem a převážně středními příjmy; studie nebyla zaměřena na lidi žijící v chudobě. Obava z odhalení tedy může komplikovat řešení dluhu i domácnosti, která navenek působí zajištěně. Pomoc často vyžaduje, aby člověk svou situaci někomu popsal. Pokud očekává ponížení, může mlčení krátkodobě působit bezpečněji.
Krátkodobá ochrana má ale cenu. Neotevřený dopis nezmizí. Propásnutou lhůtu už nemusí být možné napravit. Partner, který o problému neví, může dál rozhodovat podle neúplného obrazu společných financí. Samostatně se tomu, kdy finanční tajemství začíná řídit vztah, věnuje článek Peníze, o kterých se nesmí mluvit. Člověk, který se snaží udržet zdání, navíc přichází o část podpory, kterou by možná mohl využít.
Když všechny volby něco vezmou
Finanční nedostatek nepřináší jen méně peněz. Přináší také více rozhodnutí, v nichž žádná možnost není dobrá. Zaplatit celý nájem, nebo koupit léky? Opravit auto potřebné k práci, nebo dodržet splátku? Odpovědět na jednu naléhavou výzvu, nebo řešit druhou?
Podle teorie nedostatku může naléhavá potřeba stáhnout pozornost k tomu, co hoří právě teď. To někdy pomáhá využít omezené prostředky velmi přesně. Zároveň však mohou mimo zorné pole zůstat úkoly, jejichž následky přijdou později.
Kritický přehled výzkumu nedostatku nachází smíšené výsledky u schopnosti zpracovávat informace i rozhodování o riziku. Pro zaměření pozornosti na naléhavý nedostatek je více laboratorních dokladů než ověření v běžném životě. Některé volby mohou být rozumnou reakcí na nedostatek hotovosti: bez peněz nelze vždy zvolit možnost, která je dlouhodobě nejlevnější.
Když například levnější doprava vyžaduje zaplatit předplatní jízdenku na celý měsíc, člověk bez potřebné částky může dál kupovat dražší jednotlivé jízdenky. Rozdíl v ceně zná, ale výhodnější možnost pro něj právě není dostupná. Plánování potřebuje počítat i s tím, kdy peníze skutečně přijdou.
Začít lze i s neúplnými podklady
Když se problém dlouho odkládá, člověk může mít v hlavě jednu neurčitou hrozbu. Neví přesně, komu dluží, zda se částky neopakují, co je pouze upomínka a u kterého dokumentu běží důležitá lhůta. Celkový dluh může podcenit i přecenit. V obou případech je těžké jednat.
První přehled vznikne z dostupných podkladů: člověk shromáždí dopisy, smlouvy a zprávy na jedno místo, zapíše známé věřitele a termíny a označí to, čemu nerozumí. Pokud je i to příliš náročné, může dokumenty projít s někým blízkým, komu důvěřuje, nebo s nezávislým poradcem.
S kontaktováním poradny není nutné čekat, až bude přehled úplný. Lze začít třeba větou: „Mám několik upomínek a nevím, které jsou naléhavé. Pomůžete mi zjistit, čím začít?“ Pokud některý dokument uvádí blízkou lhůtu nebo hrozí ztráta bydlení či odpojení energií, je potřeba říct to hned. Poradce pak může vysvětlit, co potřebuje vidět a jaký další postup připadá v úvahu.
Pomoc nezačíná otázkou „Jak jsi to mohl dopustit?“
Blízký člověk může být vyděšený také. Dluh se může dotýkat společné domácnosti, dětí nebo majetku a některé informace skutečně potřebuje znát. Podpora proto neznamená předstírat, že se nic nestalo, ani slíbit peníze, které sám nemá.
Rozdíl je v pořadí a způsobu. Výslech o každém minulém nákupu může na chvíli ulevit tomu, kdo se zlobí, ale nepomůže zjistit nejbližší lhůtu. Užitečnější bývá nejprve vyjasnit: Je teď ohrožené bydlení, jídlo, energie nebo zdraví? Které dokumenty máme? Co nevíme? Potřebujeme dluhového poradce, právní informaci, nebo řešíme spor s finanční institucí? Další příklady bezpečnějšího rozhovoru nabízí článek Jak mluvit o penězích bez ponížení.
Pomáhá také říct hranice otevřeně. „Můžu s tebou projít dopisy, ale nemohu převzít všechny splátky.“ „Potřebuji znát závazky, které dopadají na naši domácnost. Domluvme se, kdy je spolu projdeme.“ Konkrétní nabídka a její hranice chrání oba lidi lépe než neurčitý slib, po němž přijde únava a další konflikt.
Jestliže je ve vztahu přítomné násilí, zneužití identity nebo půjčky vynucené nátlakem, nejde jen o komunikaci o rozpočtu. Bezpečnost může mít přednost před společným otevíráním všech účtů a situace potřebuje specializovanou pomoc.
Jedna adresa neřeší všechny druhy dluhu
Slovo „pomoc“ může označovat několik rozdílných služeb. Nezávislá dluhová poradna pomáhá zmapovat situaci, porozumět dokumentům a hledat vhodný další postup. Je důležité ověřit, kdo službu poskytuje, co přesně nabízí a zda si neúčtuje peníze za něco, co lze získat bezplatně. Například Člověk v tísni nabízí dluhové poradenství osobně, prostřednictvím videohovoru i na lince 770 600 800. Běžný provoz linky je v pracovní dny od 9 do 17 hodin.
Pokud připadá v úvahu oddlužení, Ministerstvo spravedlnosti vede Seznam akreditovaných osob. Akreditované organizace poskytují služby v oblasti oddlužení bezplatně. Zápis v seznamu však neznamená, že oddlužení je automaticky možné nebo nejlepší pro každého; to vyžaduje posouzení konkrétní situace.
Jinou roli má finanční arbitr. Bezplatně řeší vybrané spory spotřebitelů s finančními institucemi, včetně některých sporů z úvěrů. Není obecnou dluhovou poradnou a nemůže rozhodovat každou finanční věc. Před podáním je potřeba ověřit jeho působnost a nejprve písemně vyzvat instituci k nápravě.
Od neotevřené obálky ke konkrétní domluvě
Klidný rozhovor může skončit konkrétní domluvou: „Podíváme se, co je v těchto dvou dopisech, a zavoláme do poradny. Jestli chceš, budu u toho s tebou.“ Člověk ví, co má udělat a s jakou podporou může počítat. Podle dokumentů a konzultace pak může následovat další krok.
Při řešení lze pojmenovat chybu, chránit společné finance, odmítnout další půjčku i trvat na pravdivých informacích. Zároveň je možné mluvit s člověkem tak, aby dokázal přiznat i to, čemu zatím nerozumí. Právě tato informace může být pro další postup důležitější než slib, že už bude všechno v pořádku.